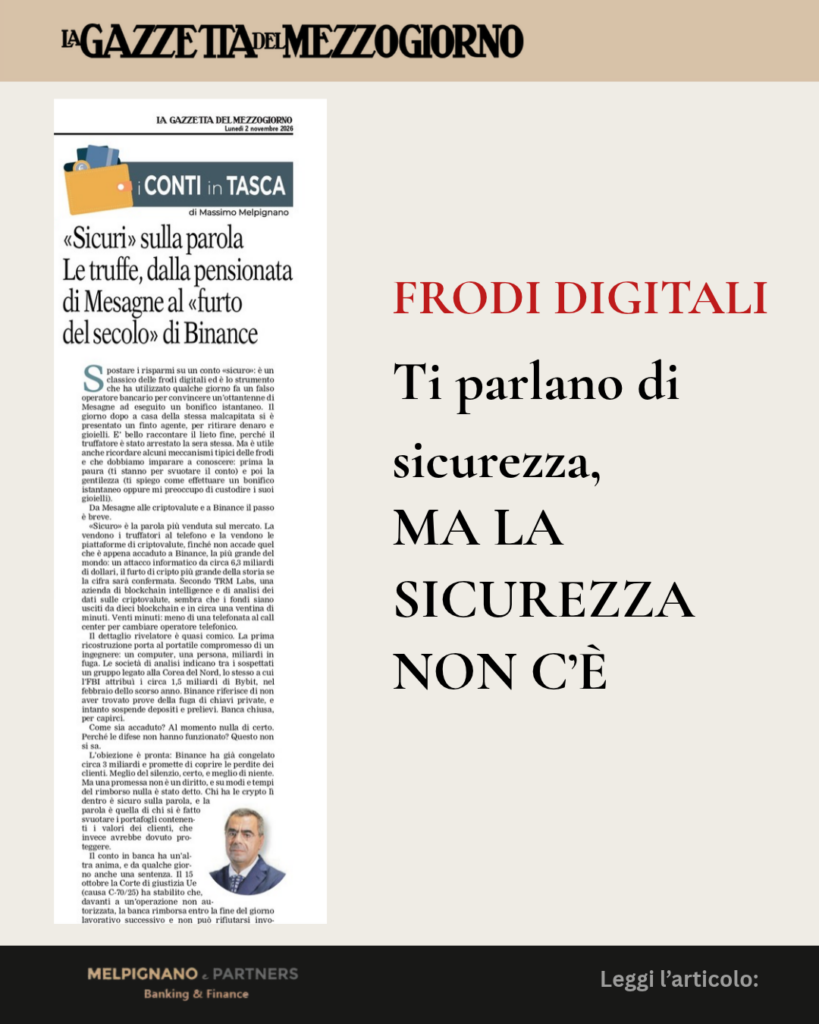
Dalla pensionata di Mesagne al presunto «furto del secolo» nel mondo delle criptovalute: come funzionano le nuove frodi digitali e quali tutele spettano ai risparmiatori.
Spostare i propri risparmi su un conto definito «sicuro» è una delle formule più ricorrenti nelle truffe bancarie. Dietro questa apparente rassicurazione si nasconde spesso un meccanismo studiato per generare paura, conquistare la fiducia della vittima e convincerla a compiere operazioni che, in condizioni normali, non avrebbe mai autorizzato.
È quanto accaduto a una donna di 80 anni di Mesagne, raggirata da un falso operatore bancario. L’uomo l’ha convinta a disporre un bonifico istantaneo verso un presunto conto sicuro. Il giorno successivo, un altro falso incaricato si è presentato a casa della donna per ritirare denaro e gioielli. Il truffatore è stato arrestato nella stessa serata.
La dinamica mette in evidenza una strategia ormai consolidata: prima si crea allarme, prospettando il rischio che il conto venga svuotato; successivamente si offre una soluzione, presentandosi come la persona in grado di proteggere i risparmi. La paura apre la strada alla fiducia, e la fiducia viene utilizzata per ottenere denaro e beni.
Il caso Binance e il rischio nel mondo delle criptovalute
Il problema della sicurezza non riguarda soltanto i risparmi depositati sui conti bancari tradizionali. Anche il settore delle criptovalute è esposto a rischi informatici di dimensioni considerevoli.
Binance, la più grande piattaforma di scambio di criptovalute al mondo, sarebbe stata interessata da un attacco informatico che avrebbe coinvolto circa 6,3 miliardi di dollari. Se confermato, si tratterebbe di uno dei furti più rilevanti mai registrati nel settore.
Secondo quanto ricostruito da TRM Labs, i fondi sarebbero stati tracciati attraverso dieci diverse blockchain in circa venti minuti. Le prime analisi indicherebbero come possibile punto di compromissione il computer portatile di un ingegnere. Alcune società specializzate nelle analisi informatiche avrebbero inoltre segnalato il possibile coinvolgimento di un gruppo collegato alla Corea del Nord, già indicato dall’FBI come responsabile del furto di circa 1,5 miliardi di dollari ai danni di Bybit, avvenuto nel febbraio dell’anno precedente.
Binance ha dichiarato di non aver riscontrato prove di una compromissione delle chiavi private, ha sospeso depositi e prelievi e ha congelato circa 3 miliardi di dollari. La piattaforma ha inoltre promesso di coprire le perdite degli utenti, senza tuttavia fornire dettagli sulle modalità e sui tempi degli eventuali rimborsi.
Una promessa, però, non equivale a un diritto.
Le tutele dei risparmiatori: la pronuncia della Corte di giustizia europea
Sul piano della tutela dei clienti bancari assume particolare rilievo la sentenza della Corte di giustizia dell’Unione europea del 15 ottobre, relativa alla causa C-70/25.
La Corte ha chiarito che, in presenza di un’operazione di pagamento non autorizzata, la banca deve rimborsare il cliente entro la fine della giornata lavorativa successiva. Non può sottrarsi automaticamente a tale obbligo limitandosi a invocare la grave negligenza del correntista.
L’eccezione riguarda il caso in cui l’istituto abbia un ragionevole sospetto di frode da parte del cliente e lo comunichi per iscritto all’autorità competente.
La vicenda esaminata dalla Corte riguardava un cliente polacco al quale erano stati sottratti circa 700 euro dopo aver inserito le proprie credenziali su un sito bancario contraffatto.
Il principio è importante: la banca deve procedere al rimborso e, qualora ritenga che il cliente abbia agito con dolo o grave negligenza, può successivamente agire nei suoi confronti per ottenere quanto restituito. L’onere della prova assume quindi un ruolo centrale.
Quando il cliente dispone personalmente il bonifico
Resta da valutare un aspetto particolarmente delicato: cosa accade quando la vittima, come nel caso della pensionata di Mesagne, dispone personalmente il trasferimento del denaro, ma lo fa perché indotta in errore da un truffatore?
Il fatto che il bonifico sia stato materialmente eseguito dal cliente non esclude automaticamente ogni possibile responsabilità degli intermediari. È necessario esaminare le circostanze concrete e valutare caso per caso il comportamento delle parti.
In questo ambito, l’Arbitro Bancario Finanziario si è più volte pronunciato a favore dei risparmiatori vittime di frodi, riconoscendo l’importanza di un esame attento delle singole vicende.
Nel frattempo, anche il fenomeno delle piattaforme abusive continua a essere monitorato. Consob ha bloccato altri otto siti che offrivano servizi legati alle criptovalute senza le necessarie autorizzazioni, portando a 1.861 il numero complessivo dei siti oscurati dal 2019.
Come difendersi dalle truffe
La prima forma di protezione è conoscere i comportamenti utilizzati dai truffatori e riconoscere i segnali di allarme.
Nessuna banca chiede ai propri clienti di trasferire i risparmi su un presunto conto sicuro. Allo stesso modo, nessun agente delle forze dell’ordine è autorizzato a presentarsi a casa per ritirare denaro o gioielli.
In caso di telefonate sospette, è fondamentale interrompere la conversazione e contattare direttamente la propria banca o le forze dell’ordine attraverso i numeri ufficiali, senza utilizzare recapiti forniti dall’interlocutore.
Se si è già stati vittime di una frode, è importante presentare denuncia e contestare formalmente l’operazione alla banca, mettendo per iscritto quanto accaduto.
Un conto realmente sicuro non esiste in assoluto. Possiamo, però, proteggerlo attraverso comportamenti corretti, attenzione e consapevolezza. Perché la sicurezza non può fondarsi soltanto sulle parole o sulle promesse di chi ci contatta.
di Avv. Massimo Melpignano, specialista in diritto bancario e dei mercati finanziari
Pubblicato su La Gazzetta del Mezzogiorno, rubrica “I conti in tasca”, 2 novembre 2026, p. 6