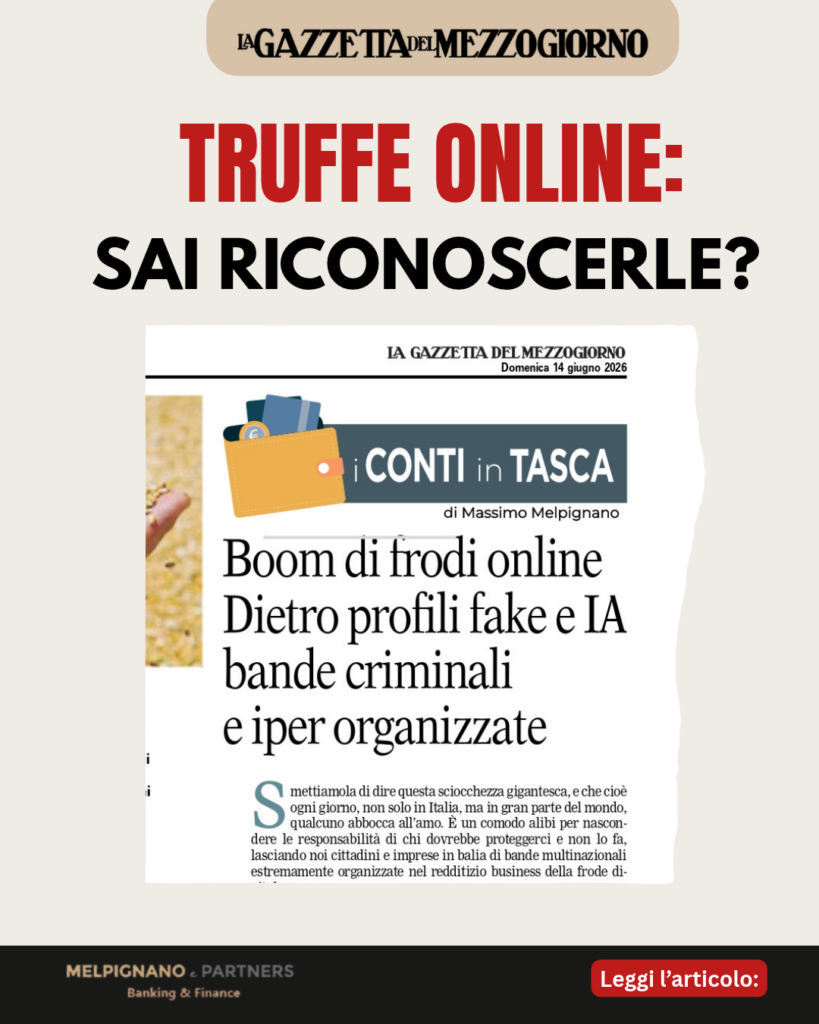
Profili falsi, intelligenza artificiale e piattaforme di investimento ingannevoli: come operano le organizzazioni criminali e cosa fare in caso di truffa online.
Le promesse di moltiplicare i propri risparmi attraverso l’intelligenza artificiale possono trasformarsi in una trappola. Dietro piattaforme di investimento dall’aspetto professionale, falsi consulenti finanziari e profili WhatsApp apparentemente affidabili possono nascondersi organizzazioni criminali strutturate, specializzate nelle frodi digitali.
Non si tratta necessariamente di singoli soggetti che agiscono improvvisando. Come evidenziato sull’articolo nella rubrica
I Conti in Tasca, queste organizzazioni possono contare su una precisa divisione dei ruoli, script telefonici collaudati e una conoscenza approfondita della psicologia umana.
Il risultato è un sistema che punta a conquistare progressivamente la fiducia delle vittime, convincendole a investire somme di denaro sempre più elevate.
Come funzionano le truffe legate al trading online?
Il primo contatto avviene spesso attraverso una telefonata o un messaggio. La vittima viene raggiunta da un presunto consulente finanziario o manager, che utilizza un nome di fantasia, un numero telefonico italiano e un profilo WhatsApp con un’immagine studiata per trasmettere affidabilità.
Dietro queste identità possono esserci anche chatbot ben addestrati, inseriti in strutture criminali organizzate.
La proposta riguarda generalmente investimenti che promettono rendimenti elevati attraverso piattaforme dedicate al trading online. Le interfacce presentano grafici aggiornati in tempo reale e operazioni su criptovalute, oro e valute esotiche, dando l’impressione di trovarsi davanti a servizi autentici e sicuri.
L’intelligenza artificiale diventa uno degli elementi utilizzati per rendere più attraente la proposta, facendo leva sul desiderio di ottenere rendimenti che i tradizionali strumenti bancari non offrono più.
Il primo investimento: la tecnica del piede nella porta
I truffatori possono iniziare proponendo di investire con i propri capitali, così da trasmettere un’impressione di buona fede. È il meccanismo del foot-in-the-door, letteralmente il piede nella porta: ottenere un primo piccolo consenso per rendere più semplice ottenere quelli successivi.
Si parte anche da bonifici di pochi euro, talvolta fatti fallire intenzionalmente con il pretesto di un errore tecnico. In realtà, questi tentativi servono a verificare che il canale di pagamento funzioni e che la vittima risponda alle richieste.
Una volta ottenuta la prima adesione, le richieste possono diventare progressivamente più consistenti. La persona, coinvolta nel meccanismo, può avere difficoltà a interrompere il rapporto, anche perché fermarsi significherebbe riconoscere di aver commesso un errore.
Conti esteri e trasferimenti: dove finiscono i soldi?
Con il consolidarsi della fiducia, aumentano anche le richieste di denaro. Alle vittime può essere chiesto di aprire conti all’estero, ad esempio a Malta, Cipro o nei Paesi Bassi, intestati a società con denominazioni difficilmente riconoscibili.
I trasferimenti vengono presentati come semplici giroconti, ma le somme possono transitare attraverso conti offshore difficili da bloccare.
È il meccanismo del riciclaggio cross-border: la truffa viene realizzata ai danni di persone in Italia, mentre il denaro viene trasferito all’estero attraverso strutture societarie che rendono più difficile ricostruirne il percorso.
Il danno economico può raggiungere decine di migliaia di euro nel giro di poche settimane, spesso senza che la vittima comprenda immediatamente cosa stia accadendo.
Mulo finanziario: quando la vittima rischia di diventare parte del riciclaggio
Tra le tecniche più insidiose c’è quella del cosiddetto mulo finanziario.
Il meccanismo prevede che sul conto corrente della vittima arrivino somme di denaro provenienti da persone sconosciute, con la richiesta di trasferirle rapidamente verso altri conti esteri.
Chi accetta di effettuare queste operazioni, anche senza conoscere la provenienza del denaro o la finalità dei trasferimenti, può ritrovarsi coinvolto inconsapevolmente in un’operazione di riciclaggio.
La conseguenza è particolarmente delicata: chi inizialmente era stato vittima di una truffa rischia di diventare a sua volta oggetto di indagini.
False tasse e commissioni: l’ultima fase della truffa
Quando arriva il momento di ritirare i guadagni mostrati sulla piattaforma, la vittima può scoprire che i saldi visualizzati non corrispondono a denaro realmente disponibile.
Le operazioni possono essere simulate, i guadagni inventati e gli algoritmi dichiarati inesistenti.
A questo punto vengono avanzate nuove richieste di pagamento, giustificate attraverso presunte tasse estere, commissioni di sblocco, verifiche antiriciclaggio e spese di trasferimento.
Ogni ulteriore pagamento alimenta il meccanismo fraudolento, senza che le somme investite o i guadagni promessi vengano effettivamente restituiti.
Cosa fare in caso di truffa online?
Quando si scopre di essere coinvolti in una frode legata agli investimenti online, è importante intervenire tempestivamente e conservare tutta la documentazione utile a ricostruire quanto accaduto.
Alcune iniziative da intraprendere:
- Interrompere ogni contatto con i soggetti coinvolti nella presunta attività di investimento.
- Conservare gli screenshot delle conversazioni, dei messaggi e delle piattaforme utilizzate.
- Mantenere gli estratti conto e tutta la documentazione relativa ai bonifici e ai trasferimenti effettuati.
- Presentare immediatamente denuncia-querela ai Carabinieri, documentando le operazioni e i contatti avuti.
- Richiedere il sequestro preventivo dei conti esteri, affinché si possa intervenire sulle somme trasferite il prima possibile.
Tra i reati configurabili vengono indicati: la truffa aggravata, la frode informatica, la sostituzione di persona e l’abusivismo finanziario.
La tempestività è fondamentale anche per un’altra ragione: il denaro può continuare a essere trasferito attraverso diversi conti e strutture societarie all’estero, rendendo sempre più difficile seguirne gli spostamenti.
Il rischio, inoltre, non riguarda soltanto la perdita dei risparmi. Chi viene coinvolto inconsapevolmente nel trasferimento di somme provenienti da terzi può ritrovarsi esposto anche a un’indagine internazionale, con possibili perquisizioni, decreti di sequestro e avvisi di garanzia.
Le frodi digitali, dunque, non devono essere considerate semplicemente il risultato di un errore individuale: dietro questi meccanismi possono esserci organizzazioni criminali strutturate, capaci di sfruttare la fiducia e le aspettative economiche delle persone.
Fonte: La Gazzetta del Mezzogiorno, rubrica I Conti in Tasca di Massimo Melpignano,”Boom di frodi online. Dietro profili fake e IA bande criminali e iper organizzate”, pubblicato il 14 giugno 2026